


富達國際:黃金2027牛市佈局策略
黃金市場的迷思與真相:富達國際的長期佈局策略
引言:黃金市場的短空長多格局
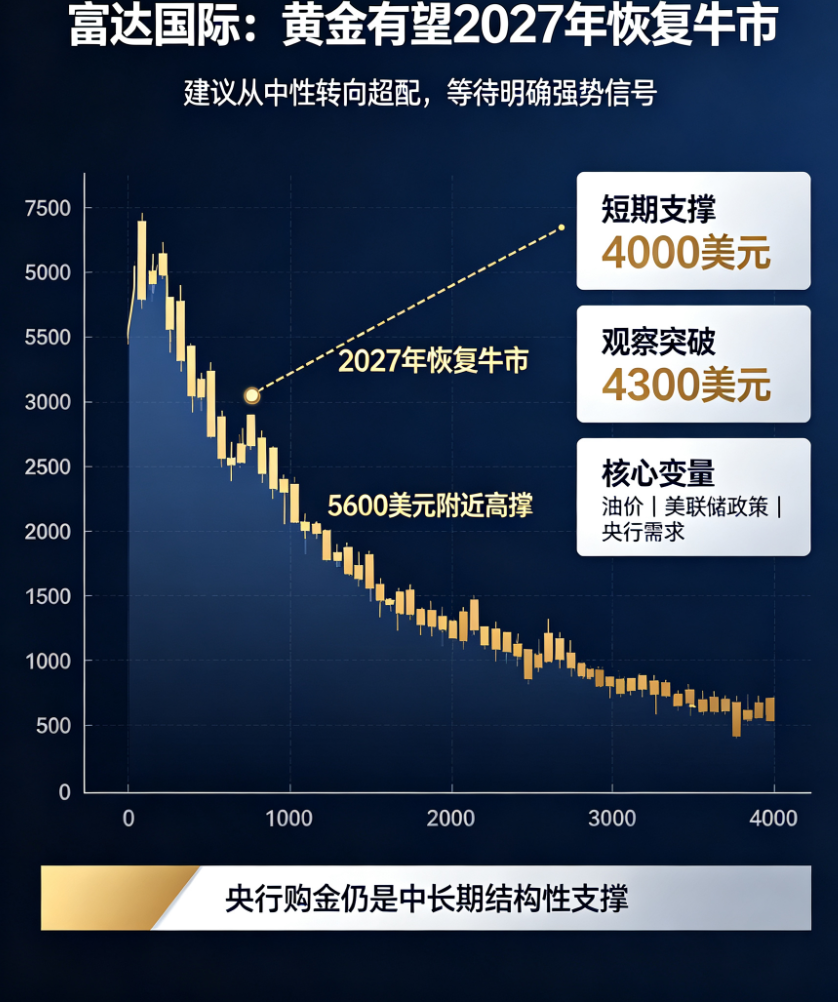
在全球金融市場瞬息萬變的今日,黃金作為避險資產的地位始終備受關注。國際資產管理公司富達國際(Fidelity International)的投資組合經理Ian Samson近期發表了一系列令人矚目的觀點,指出儘管黃金經歷了十多年來最糟糕的季度表現,但推動金價早前創下歷史新高的核心趨勢依然穩固。他預測黃金將在2027年重新進入牛市行情,並建議投資者將投資組合中的黃金配置從「中性」轉向「超配」。這些觀點不僅揭示了黃金市場的深層結構,更為投資者提供了一個重新審視資產配置策略的契機。
一、牛市邏輯未改:結構性支撐依然穩固
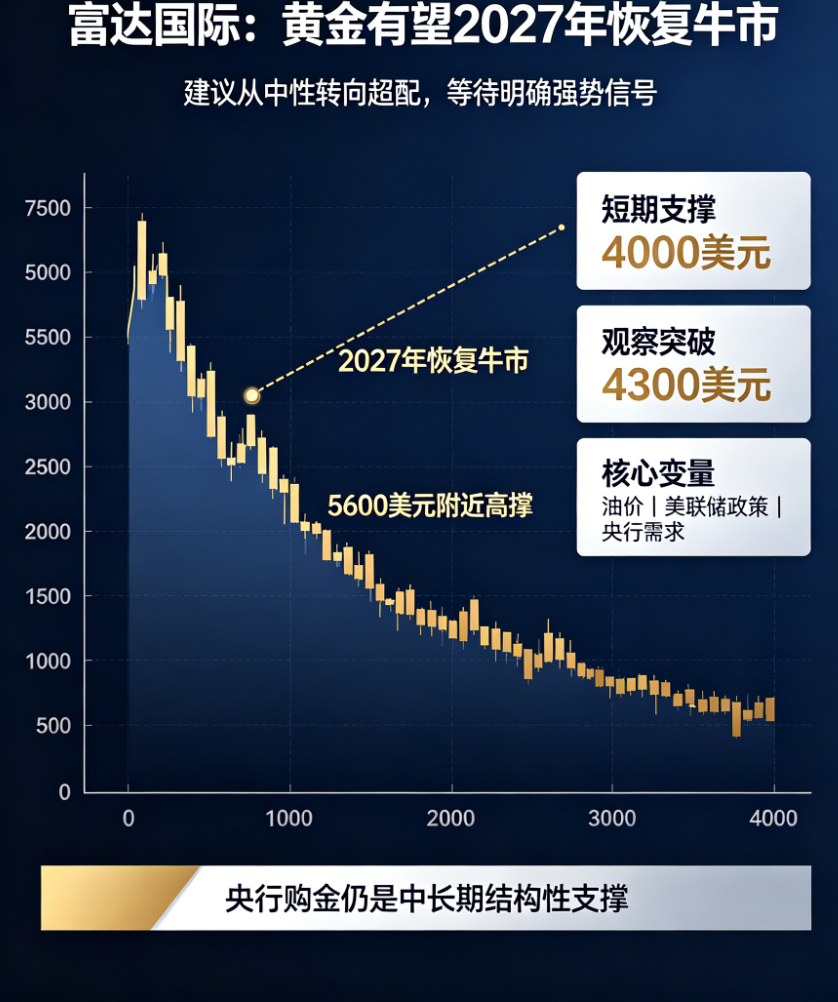
Samson在接受最新採訪時強調:「我們計劃再次增持黃金。現在的問題是何時採取行動。」這句話背後反映了一個重要的市場認知:黃金市場的長期走勢並不因短期波動而改變。今年早些時候,金價從接近每盎司5600美元的歷史高點開始回落,隨後因伊朗戰爭爆發而進一步加劇跌勢,但支撐黃金長期走勢的核心邏輯——全球宏觀經濟環境的不確定性、各國央行的寬鬆貨幣政策、以及地緣政治風險的持續存在——並未發生根本性轉變。
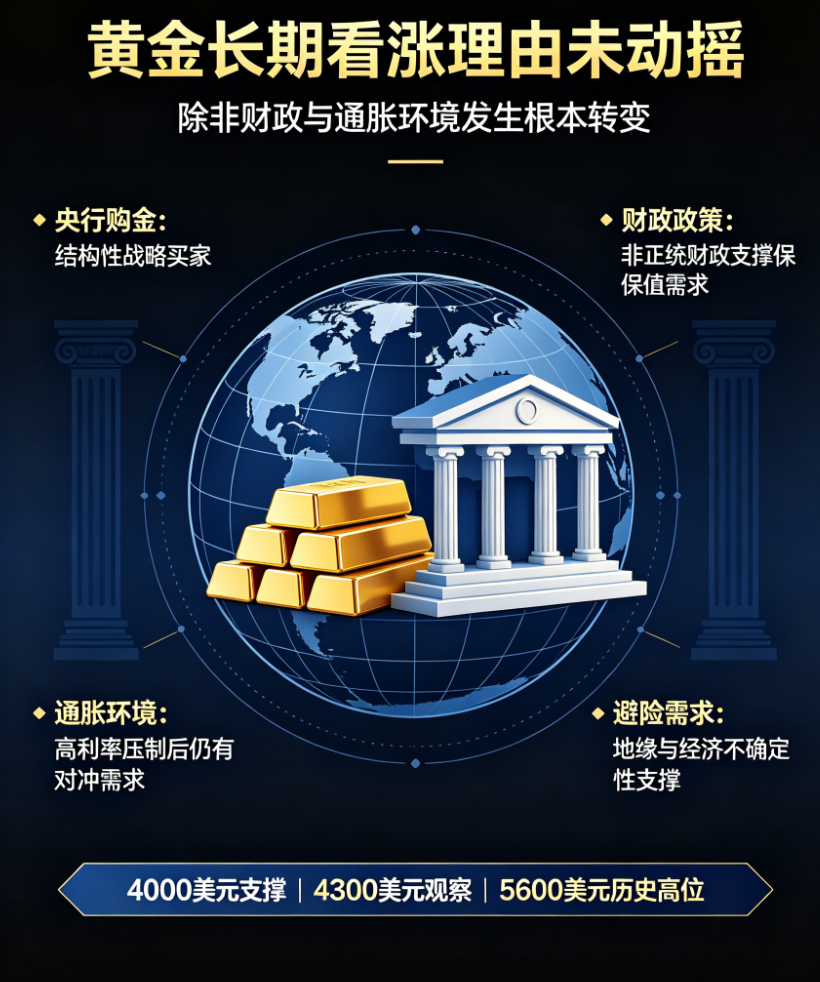
從宏觀層面來看,當前全球經濟正面臨多重挑戰:通膨壓力居高不下、主要央行政策分歧加劇、地緣衝突此起彼落。這些因素共同構成了黃金價格上漲的溫床。Samson指出,只要「各國政府回歸正統財政政策,央行真正努力降低通膨」這一前提沒有實現,黃金的看漲理由就不會動搖。換言之,當前世界經濟的運作模式仍在為黃金市場提供結構性的上漲動能。
值得注意的是,Samson將這種支撐比喻為「近乎不可避免的趨勢」。他特別強調央行需求是支撐金價中長期的最重要結構性力量。這些「規模龐大、結構性且具有戰略意義的買家」——全球各國央行,正在持續增加黃金儲備,這一趨勢已成為推動金價上漲的穩定因素。事實上,近年來包括中國、俄羅斯、印度在內的多國央行都在系統性地增加黃金儲備,這不僅反映了對美元主導貨幣體系的不信任,也顯示出各國對於多元化外匯儲備的迫切需求。
二、戰術性回撤:短期調整不改長期趨勢
儘管長期看漲,但富達國際並未預期黃金價格會立即恢復上漲勢頭。Samson明確表示:「從策略角度來看,目前利空因素與不利因素同樣存在。我預計到年底金價將略高於目前水平。」這種謹慎的短期預測與其對長期走勢的堅定信心形成鮮明對比,凸顯了投資黃金市場所需的耐心與戰略眼光。
從技術分析角度來看,Samson認為金價短期內可能繼續在每盎司4000美元附近獲得支撐。他正在尋找更為明顯的強勢信號,其中第一個較為看漲的信號是50日均線向上突破長期均線,或者金價回升至每盎司4300美元上方。「這將意味著上行壓力正在顯現,」他補充道。這些技術指標不僅為投資者提供了具體的觀察點,也反映了市場動能的轉變過程。
值得關注的是,今年1月至2月間,Samson曾決定將黃金持倉評級從「增持」下調至「中性」,而這一調整恰好發生在黃金多年牛市行情戛然而止之前。這一精准判斷顯示了他對市場週期的敏銳把握,也說明了為何他當前的「超配」建議具有特別的參考價值。從戰術性減倉到戰略性加倉的轉變,正是基於對市場週期的深刻理解:當絕大多數投資者因短期下跌而恐慌時,正是長期投資者佈局的良機。
三、長期佈局的藝術:富達的超配策略
Samson建議投資者將投資組合中黃金的配置從「中性」轉向「超配」,這一建議背後的邏輯值得深思。黃金作為一種無息資產,其價格波動往往與利率環境、通膨預期、以及市場避險情緒密切相關。在當前利率仍處於相對高位、通膨壓力有所緩解、但全球經濟不確定性增加的背景下,黃金的戰略價值正在重新凸顯。
從資產配置的角度來看,超配黃金意味著投資者需要在多個變數之間進行權衡。Samson指出,黃金價格復甦的具體時間和程度將取決於幾個關鍵變數:石油價格的未來走勢、美聯儲的利率政策,以及黃金市場本身能否重建並保持上漲勢頭。這些變數相互關聯、相互作用,共同決定了黃金市場的短期波動與長期趨勢。
其中,石油價格作為全球經濟的「血液」,其波動不僅影響通膨預期,也直接反映地緣政治風險。近年來由於中東局勢持續緊張,油價波動加劇,這進一步支撐了避險需求。而美聯儲的利率政策則直接影響美元的強弱,進而影響黃金的吸引力。當美聯儲維持鷹派立場時,美元走強往往壓制金價;反之,一旦降息預期升溫,黃金則獲得強勁支撐。
四、央行需求:金價長期上漲的最強引擎
Samson強調的央行需求,可以被視為黃金市場的「壓艙石」。在全球貨幣體系面臨挑戰的背景下,各國央行紛紛增加黃金儲備,這一趨勢已成為支撐金價中長期走勢的最重要結構性力量。根據世界黃金協會的數據,2023年全球央行淨購金量達到歷史新高,其中新興市場國家是主要買家。
這種需求的背後,反映的是各國對現有貨幣體系的反思與調整。在美聯儲持續升息、美元流動性收緊的背景下,許多國家開始尋求降低對美元的依賴,而黃金作為一種無主權風險的硬資產,自然成為各國央行多元化儲備的首選。此外,地緣政治風險的加劇也加速了這一進程,特別是在俄羅斯央行遭制裁後,更多國家開始意識到持有黃金作為儲備的重要性。
「如果有這些規模龐大、結構性且具有戰略意義的買家(央行),金價上漲幾乎是不可避免的,」Samson的這番話不僅道出了黃金市場的獨特結構,也為長期投資者提供了重要的投資邏輯。與散戶投資者不同,央行的購金行為往往不受短期價格波動影響,這種穩定的需求為黃金市場提供了長期支撐。
結論:耐心等待2027的到來
綜合來看,富達國際對黃金市場的判斷顯示出一個清晰的投資邏輯:短期波動不必驚慌,長期趨勢已然確立。Samson預測黃金將在2027年重新進入牛市,這一時間表雖然略顯模糊,但卻反映了對市場週期的理性認識。對於投資者而言,當前的市場環境既是挑戰,也是機遇。
在充滿不確定性的全球經濟背景下,黃金作為避險資產的戰略價值正在被重新評估。各國央行的持續購金行為、地緣政治風險的持續存在、以及貨幣政策轉向的預期,共同構成了黃金市場長期向好的基本面。雖然短期內仍可能面臨波動,但對於有耐心、有紀律的長期投資者而言,當前的市場調整無疑是增持優質資產的良機。
最後,Samson的建議無疑為投資者提供了重要的參考:從「中性」轉向「超配」,不僅是對黃金市場的判斷,更是對未來全球經濟格局的戰略性佈局。在全球化面臨挑戰、地緣政治局勢動盪、貨幣秩序重構的時代,黃金的價值遠不僅僅是對沖通膨的工具,更是財富保值增值的基石。2027年或許只是一個時間點,但黃金市場的故事才剛剛開始。
本站内容仅供学习交流,不提供开户、配资、代客理财、内幕交易等金融服务,请勿轻信任何站内私信荐股、带单操作