


黃金市場的冰火兩重天:央行策略與波動解析
黃金市場的冰火兩重天:央行戰略配置與短期波動的矛盾解析
引言:矛盾現象背後的深層邏輯
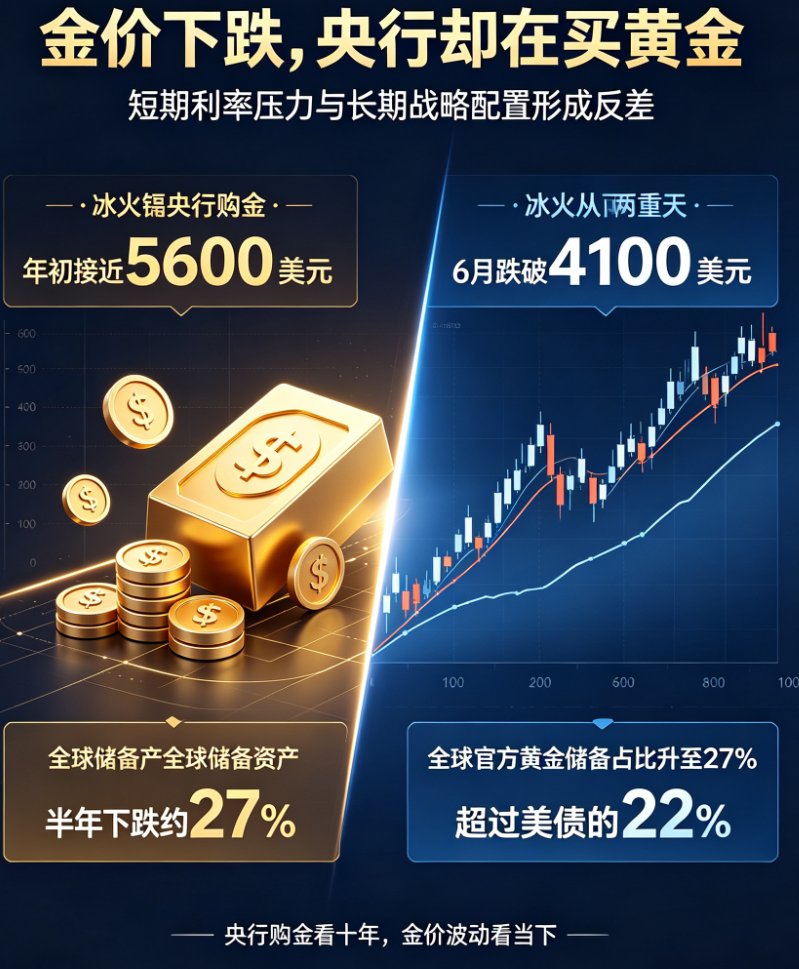
近期,黃金市場呈現出一幅耐人尋味的「冰火兩重天」景象,令眾多投資者感到困惑。一方面,國際金價自年初以來持續走低,從2026年1月一度逼近5600美元/盎司的歷史高點,至6月11日現貨黃金價格已跌破4100美元/盎司,半年內跌幅接近27%。另一方面,各國央行卻逆勢而行,持續增持黃金儲備。根據歐洲央行最新報告,黃金在全球官方儲備中的佔比已攀升至27%,一舉超越美國國債的22%,成為全球官方儲備中最大的單一資產。這一冷一熱的極端反差,其背後究竟隱藏著何種邏輯?本文將深入拆解箇中緣由。
一、央行增持黃金:戰略安全與風險分散的需求
各國央行紛紛增持黃金,其核心動機在於黃金具備一項無可替代的優勢——無主權信用風險。簡單而言,黃金本身不存在違約主體,也不涉及交易對手風險,因此被視為「終極避險資產」。在當前全球經濟不確定性升溫、地緣政治緊張局勢加劇的背景下,央行減少美元資產(如美債)的持有比重,轉而增配黃金,旨在分散單一資產集中的風險,並強化自身儲備的穩定性。
自2022年起,全球央行購金潮已然成形,連續三年淨購金量均超過1000噸,這並非短期的市場投機行為,而是基於長期戰略安全的佈局。尤其是在地緣政治衝突頻發、國際支付體系可能受到干擾的情況下,黃金作為全球公認的「終極支付手段」,成為各國應對支付不確定性的關鍵「壓艙石」。
二、金價下跌的驅動力:短期市場情緒與政策預期
然而,矛盾之處在於,既然央行大量買入黃金,為何金價仍在下跌?這背後是多重短期因素疊加的結果。
首先,市場存在獲利回吐壓力。2024年與2025年,國際金價連續大幅攀升,積累了大量獲利盤,技術性回調壓力自然浮現。
其次,中東局勢持續推高能源價格,導致通脹預期升溫。市場因此開始預判美聯儲可能被迫再次加息,以抑制物價壓力。這使得美國國債收益率攀升、美元指數走強,直接壓制了以美元計價的黃金的上行空間。
這就形成了一個特殊的局面:央行在逆勢購金,進行長期戰略配置;而短期市場價格卻受到利率、美元及流動性預期的牽引,表現出截然不同的走勢。

三、政策預期與市場情緒的典型互動
從上圖可見,央行購金行為與短期金價波動存在明顯的脫鉤現象。央行關注的是未來五年、十年的全球金融安全與風險分散,而短期金價波動反映的是當下的貨幣政策方向與市場情緒。換言之,這兩條線目前尚未形成共振。這也解釋了為何在同一時間點,央行與散戶投資者的決策邏輯截然不同。
結論:理性投資,避免追漲殺跌
綜合以上分析,投資者應深刻理解,當前的黃金市場正處於一個結構性矛盾的階段。央行增持黃金是基於長期戰略考量,而短期金價則受制於通脹、利率與美元走勢的壓制。因此,對於個人投資者而言,切忌跟風炒作。2026年的市場環境與2024、2025年已有顯著差異,今年需重點評估「通脹粘性」與「流動性收緊」對黃金的負面影響。
最後,筆者建議各位讀者應根據自身的財務狀況與風險承受能力,合理控制倉位,理性看待漲跌。黃金雖是避險資產,但並非無風險的提款機。唯有回歸資產配置的本質,才能在市場波動中保持從容,避免陷入追漲殺跌的誤區。
本站内容仅供学习交流,不提供开户、配资、代客理财、内幕交易等金融服务,请勿轻信任何站内私信荐股、带单操作